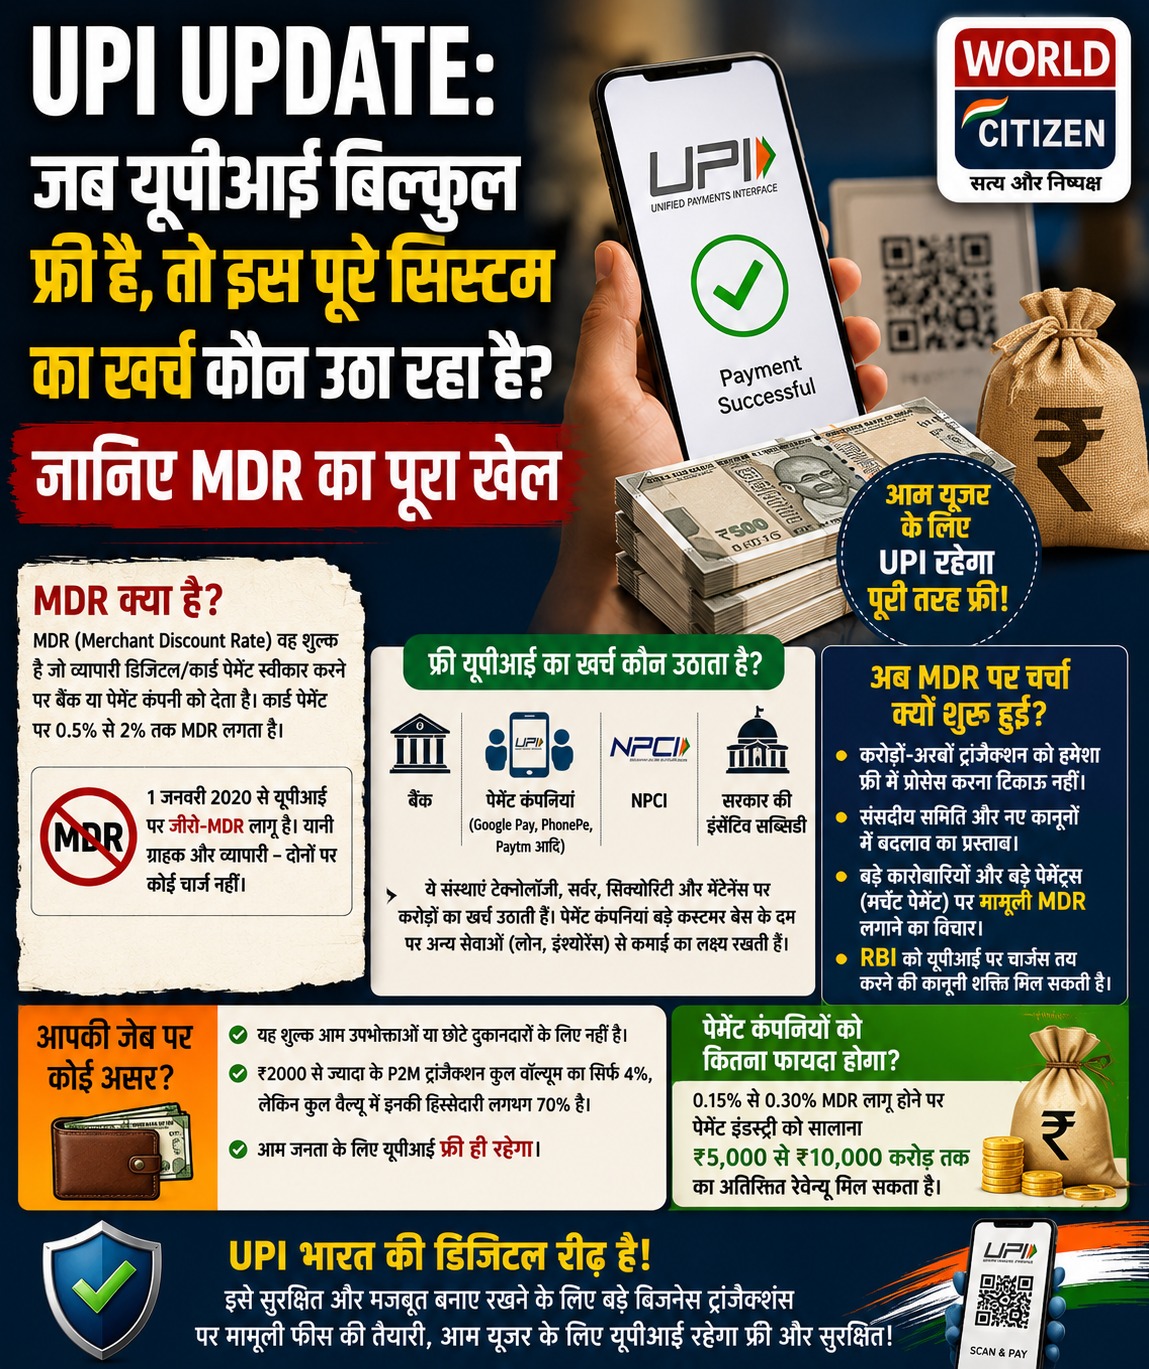
आज यूपीआई भारत में डिजिटल पेमेंट का सबसे आसान और लोकप्रिय माध्यम बन चुका है। छोटी दुकान पर कुछ रुपये का भुगतान हो या किसी बड़े स्टोर पर खरीदारी, QR कोड स्कैन करते ही रकम तुरंत ट्रांसफर हो जाती है। खास बात यह है कि आम ग्राहक से इस सुविधा के लिए अलग से कोई शुल्क नहीं लिया जाता। लेकिन यूपीआई को चलाने वाले बैंक, पेमेंट ऐप, सर्वर और सुरक्षा व्यवस्था पर होने वाले खर्च का सवाल अक्सर लोगों के मन में आता है। ऐसे में समझना जरूरी है कि इस पूरे सिस्टम की कमाई और लागत का मॉडल आखिर कैसे काम करता है।
MDR क्या है और यूपीआई में इसका क्या रोल है?
MDR यानी Merchant Discount Rate वह शुल्क है जो डिजिटल भुगतान स्वीकार करने वाले व्यापारी से पेमेंट सिस्टम से जुड़ी संस्थाओं को मिल सकता है। कार्ड से भुगतान के मामले में इस तरह का चार्ज आम व्यवस्था का हिस्सा रहा है। हालांकि सामान्य यूपीआई लेनदेन पर लंबे समय से जीरो-MDR व्यवस्था लागू है, जिसके कारण ग्राहक और व्यापारी से सीधे ट्रांजैक्शन फीस नहीं ली जाती। यही वजह है कि यूपीआई से भुगतान करना रोजमर्रा की खरीदारी में बेहद आसान और कम लागत वाला अनुभव बना हुआ है।
फ्री यूपीआई का खर्च आखिर कौन उठाता है?
यूपीआई के पीछे सिर्फ एक मोबाइल ऐप नहीं, बल्कि बैंकों, एनपीसीआई, पेमेंट सर्विस प्रोवाइडर्स और तकनीकी इंफ्रास्ट्रक्चर का बड़ा नेटवर्क काम करता है। ट्रांजैक्शन को प्रोसेस करने, सिस्टम को चौबीसों घंटे चालू रखने, सर्वर और साइबर सिक्योरिटी को मजबूत करने में लगातार खर्च होता है। वर्तमान व्यवस्था में इन खर्चों को अलग-अलग संस्थाएं उठाती हैं और सरकार की ओर से मिलने वाले प्रोत्साहन का भी इसमें योगदान रहा है। पेमेंट ऐप्स के लिए बड़ा यूजर बेस तैयार करना भी उनके बिजनेस मॉडल का अहम हिस्सा रहा है, जिससे वे दूसरी वित्तीय सेवाओं के जरिए कमाई के अवसर तलाशते हैं।
बड़े ट्रांजैक्शन पर MDR को लेकर क्यों हो रही चर्चा?
यूपीआई के लगातार बढ़ते इस्तेमाल के साथ पेमेंट इंडस्ट्री में यह चर्चा तेज हुई है कि इतने बड़े पैमाने पर होने वाले डिजिटल लेनदेन को लंबे समय तक बिना किसी शुल्क के प्रोसेस करना कितना टिकाऊ है। इसी संदर्भ में बड़े कारोबारी भुगतान पर मामूली MDR लागू करने का विचार सामने आया है। प्रस्तावित व्यवस्था का उद्देश्य आम व्यक्ति की छोटी डिजिटल खरीदारी पर शुल्क लगाना नहीं, बल्कि बड़े मूल्य वाले बिजनेस पेमेंट से पेमेंट इंफ्रास्ट्रक्चर की लागत का एक हिस्सा निकालना है।
क्या आम यूपीआई यूजर की जेब पर पड़ेगा असर?
प्रस्तावित बदलावों की चर्चा में सबसे अहम बात यह है कि इसका फोकस बड़े कारोबारियों पर रखा गया है। उपलब्ध आंकड़ों के अनुसार, 2,000 रुपये से अधिक के P2M यानी व्यक्ति से व्यापारी भुगतान संख्या के हिसाब से कुल ट्रांजैक्शन का छोटा हिस्सा हैं, लेकिन इनके जरिए होने वाले कुल भुगतान मूल्य में हिस्सेदारी काफी ज्यादा है। इसलिए यदि बड़े मर्चेंट्स के लिए शुल्क व्यवस्था लागू होती है तो रोजमर्रा में यूपीआई से छोटे भुगतान करने वाले आम ग्राहकों पर सीधे असर पड़ने की संभावना नहीं होगी।
पेमेंट कंपनियों की कमाई में कितना बदलाव आ सकता है?
उद्योग से जुड़े कुछ अनुमानों में बड़े मर्चेंट पेमेंट पर करीब 0.15 से 0.30 प्रतिशत तक MDR लागू होने की स्थिति में पेमेंट सेक्टर के लिए हजारों करोड़ रुपये के अतिरिक्त सालाना राजस्व की संभावना जताई गई है। इससे कंपनियों को तकनीकी ढांचे, ग्राहक सेवा और डिजिटल सुरक्षा पर ज्यादा निवेश करने की क्षमता मिल सकती है। हालांकि वास्तविक कमाई इस बात पर निर्भर करेगी कि भविष्य में शुल्क की दर, पात्र लेनदेन और लागू होने वाली व्यवस्था क्या तय होती है।
UPI का भविष्य: फ्री सुविधा के साथ टिकाऊ सिस्टम की चुनौती
यूपीआई ने भारत में डिजिटल भुगतान को तेजी से बढ़ाने में महत्वपूर्ण भूमिका निभाई है। अब इसके सामने चुनौती यह है कि आम लोगों के लिए आसान और कम लागत वाली सुविधा को बनाए रखते हुए पूरे पेमेंट इंफ्रास्ट्रक्चर को आर्थिक रूप से मजबूत कैसे रखा जाए। बड़े कारोबारियों पर सीमित शुल्क लगाने की चर्चा इसी संतुलन का हिस्सा है। फिलहाल आम यूजर के लिए यूपीआई भुगतान को फ्री बनाए रखने पर ही जोर है, जबकि बड़े कारोबारी लेनदेन को लेकर शुल्क व्यवस्था पर आगे की नीति तय होना बाकी है।